Domain drogen-nehmen.de kaufen?
Wir ziehen mit dem Projekt
drogen-nehmen.de um.
Sind Sie am Kauf der Domain
drogen-nehmen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain drogen-nehmen.de kaufen?
Was ist der Unterschied zwischen § 48 ESTG und § 13 ESTG?
Der Unterschied zwischen § 48 ESTG und § 13 ESTG liegt in ihrem Anwendungsbereich. § 48 ESTG regelt die Besteuerung von Einkünften aus Kapitalvermögen, während § 13 ESTG die Besteuerung von Einkünften aus Vermietung und Verpachtung betrifft. Beide Paragraphen enthalten spezifische Regelungen und Vorschriften für die jeweiligen Einkunftsarten. **
Was bedeutet 37b EStG?
Was bedeutet 37b EStG? Der § 37b des Einkommensteuergesetzes regelt die Besteuerung von geldwerten Vorteilen, die Arbeitnehmer durch die private Nutzung von betrieblichen Elektro- und Hybridfahrzeugen erhalten. Diese Vorteile werden pauschal mit einem Prozent des Bruttolistenpreises pro Monat versteuert. Dadurch soll die Nutzung umweltfreundlicher Fahrzeuge gefördert werden. Arbeitnehmer können jedoch unter bestimmten Voraussetzungen eine geringere Besteuerung beantragen, wenn sie nachweisen, dass sie das Fahrzeug überwiegend dienstlich nutzen. Insgesamt soll die Regelung Anreize für die Nutzung von umweltfreundlichen Fahrzeugen im Betrieb schaffen. **

Ähnliche Suchbegriffe für EStG
Top-Angebote
Produkte zum Begriff EStG:
-
Hart-im-Nehmen-Chino - 48Strapazierfähig mit Stil. Moleskin wurde einst für die Härten der industriellen Revolution erfunden - als Schutzhülle für Bergleute und Fabrikarbeiter. Geblieben sind die Widerstandskraft und Langlebigkeit, nun kommt urbane Moderne dazu: Eine Chino im entspannten Tapered Fit, mit smartem Kordelzug und feinem Innenfutter. In jedem Detail stecken Plackerei und höchste Handwerkskunst, aber das kann man bei dem mühelos-zeitlosen Auftritt schon mal vergessen.119,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Gegenhuber, Barbara: DrogenDrogen , Vorurteile, Mythen, Fakten , Sonstige > Motorkühlung , Erscheinungsjahr: 201910, Autoren: Gegenhuber, Barbara, Seitenzahl/Blattzahl: 309, Keyword: Drogenkonsum; Drogenberatung; Sozialarbeit; Soziale Probleme; Suchttherapie; Therapie, Fachkategorie: Gesellschaft und Kultur, allgemein, Warengruppe: HC/Politikwissenschaft/Soziologie/Populäre Darst., UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 211, Breite: 141, Höhe: 27, Gewicht: 493, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,24,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schack, Kerstin: Betäubungsmittel in der ApothekeBetäubungsmittel in der Apotheke , Die Pharmakotherapie mit Betäubungsmitteln ist mittlerweile zur Selbstverständlichkeit geworden, auch mit Cannabis. Indes sorgt die Vorlage eines BtM-Rezeptes noch immer für erhöhte Aufmerksamkeit in der Apotheke, denn es gelten besondere Vorgaben und Dokumentationspflichten beim Erwerb, der Lagerung und der Abgabe von Betäubungsmitteln. Für den schnellen Überblick fasst dieses Buch die wesentlichen Dinge zusammen, die es zu beachten gilt. Verständlich formuliert und übersichtlich aufbereitet richtet es sich ebenso an Pharmazeutinnen und Pharmazeuten im Praktikum, Apothekerinnen und Apotheker in den ersten Berufsjahren oder erfahrene Kolleginnen und Kollegen, die fundierte und praxisgerechte Informationen suchen, um sich im Umgang mit Betäubungsmitteln sicherer zu fühlen. Zunächst werden Verschreibung und Abgabe erläutert. Dazu zählen auch die Regelungen zur Substitution Opioidabhängiger sowie die Vorschriften, die bei der Heim- und Krankenhausversorgung einzuhalten sind. Planen Patientinnen und Patienten einen Auslandsaufenthalt und führen ihre BtM-Medikamente mit sich, sind ebenfalls gesetzliche Bestimmungen zu beachten. Ein weiteres Kapitel widmet sich dem Erwerb, der Weitergabe und der Rücknahme von Betäubungsmitteln. Weitere Punkte sind Vernichtung, Entsorgung, Aufbewahrung, Sicherung sowie die Untersuchung von Suchtstoffen. Muster-Verordnungen zeigen abschließend, wie Stolperfallen schnell erkannt werden können und der BtM-Rezept-Check zur Routine wird. Die Leitlinie der Bundesapothekerkammer "Herstellung und Abgabe der Betäubungsmittel zur Opioidsubstitution", der Kommentar hierzu sowie mehrere Arbeitshilfen runden das Praxiswerk ab. Kerstin Schack studierte in Saarbrücken Pharmazie und arbeitete von 1998 bis 2013 in öffentlichen Apotheken. Seit 2003 ist sie hauptamtliche Amtsapothekerin in Nordrhein-Westfalen und ist seit 2020 Mitglied des Vorstandes der Arbeitsgemeinschaft der Pharmazieräte Deutschlands (APD). Zusätzlich ist sie als Prüferin im Dritten Abschnitt der Pharmazeutischen Prüfung tätig. , Sonstige > Autopflege & Aufbereitung , Auflage: 12., überarbeitete Auflage 2023, Erscheinungsjahr: 202308, Produktform: Geheftet, Autoren: Schack, Kerstin, Auflage: 23012, Auflage/Ausgabe: 12., überarbeitete Auflage 2023, Seitenzahl/Blattzahl: 69, Keyword: Abgabe; Abhängiger; Apotheke; Betäubungsmittel; BtM; BtM-Fertigarzneimittel; Cannabis; Dokumentation; Entsorgung; Erwerb; Fentanylpflastern; Govi; Heimversorgung; Höchtsmengen; Krankenhausversorgung; Lagerung; Rücknahme; Substitution; Vernichtung; Weitergabe, Fachschema: Anästhesie - Betäubungsmittel~Narkose~Apotheke - Apotheker~Arznei / Arzneimittellehre~Pharmakologie~Arzneiverordnung~Rezept (Arzneiverordnung)~Verordnung (Arzneiverordnung)~Verschreibung (Arznei), Fachkategorie: Pharmakologie, Warengruppe: HC/Pharmazie/Pharmakologie/Toxikologie, Fachkategorie: Pharmazie, Apotheke, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Govi Verlag, Verlag: Govi Verlag, Verlag: Avoxa - Mediengruppe Deutscher Apotheker GmbH, Länge: 296, Breite: 208, Höhe: 7, Gewicht: 262, Produktform: Geheftet, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger: 2443149, Vorgänger EAN: 9783774115439 9783774114036 9783774113152 9783774112254 9783774111707, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hart-im-Nehmen-Chino - 52Strapazierfähig mit Stil. Moleskin wurde einst für die Härten der industriellen Revolution erfunden - als Schutzhülle für Bergleute und Fabrikarbeiter. Geblieben sind die Widerstandskraft und Langlebigkeit, nun kommt urbane Moderne dazu: Eine Chino im entspannten Tapered Fit, mit smartem Kordelzug und feinem Innenfutter. In jedem Detail stecken Plackerei und höchste Handwerkskunst, aber das kann man bei dem mühelos-zeitlosen Auftritt schon mal vergessen.119,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter


-
Wann Freistellungsbescheinigung 48b EStG?
Die Freistellungsbescheinigung nach § 48b EStG wird benötigt, um sicherzustellen, dass bei bestimmten Zahlungen keine Kapitalertragsteuer einbehalten wird. Sie dient als Nachweis dafür, dass der Empfänger steuerlich als nicht meldepflichtig gilt. Die Bescheinigung muss rechtzeitig vor der Zahlung beantragt werden, da sie für das jeweilige Kalenderjahr gilt. Es ist ratsam, die Freistellungsbescheinigung frühzeitig zu beantragen, um Verzögerungen zu vermeiden und sicherzustellen, dass sie rechtzeitig vor der Zahlung vorliegt. Letztendlich liegt es im Interesse des Zahlenden, sicherzustellen, dass die Freistellungsbescheinigung rechtzeitig vorliegt, um potenzielle Steuerprobleme zu vermeiden. **
-
Was ist 37b EStG?
Das 37b EStG bezieht sich auf die steuerliche Behandlung von Sachbezügen, die Arbeitnehmer von ihrem Arbeitgeber erhalten. Diese Sachbezüge sind bis zu einem bestimmten Betrag steuerfrei. Dazu zählen beispielsweise Gutscheine, Tankkarten oder Warengutscheine. Arbeitgeber müssen diese Sachbezüge jedoch korrekt abrechnen und versteuern, um steuerliche Konsequenzen zu vermeiden. Es ist wichtig, dass Arbeitnehmer und Arbeitgeber die Regelungen des 37b EStG genau kennen und einhalten, um steuerliche Vorteile zu nutzen und mögliche Bußgelder zu vermeiden. **
-
Was fällt unter 35a EStG?
Unter 35a EStG fällt die Förderung der Elektromobilität in Form von Steuererleichterungen. Konkret bedeutet das, dass Arbeitgeber ihren Mitarbeitern steuerfreie Vorteile für die Nutzung von Elektro- und Hybridfahrzeugen gewähren können. Dazu zählen beispielsweise die Überlassung von Ladestationen, die Übernahme von Stromkosten für das Laden des Dienstfahrzeugs oder auch die Bereitstellung von Jobtickets für den öffentlichen Nahverkehr. Diese Maßnahmen sollen Anreize schaffen, um den Umstieg auf umweltfreundliche Verkehrsmittel zu fördern und die CO2-Emissionen im Verkehrssektor zu reduzieren. **
-
Wer braucht eine Freistellungsbescheinigung 48 EStG?
Eine Freistellungsbescheinigung nach § 48 EStG wird benötigt, wenn ein Auftraggeber Zahlungen an einen Auftragnehmer leistet, der selbstständig tätig ist. Der Auftragnehmer kann diese Bescheinigung beantragen, um zu belegen, dass er von der Abführung von Steuern befreit ist. Dies ist insbesondere relevant, um eine Doppelbesteuerung zu vermeiden. Ohne Freistellungsbescheinigung müsste der Auftraggeber die Steuern einbehalten und an das Finanzamt abführen. In vielen Fällen wird die Freistellungsbescheinigung daher als Nachweis der steuerlichen Unbedenklichkeit benötigt. **
Was sind sachzuwendungen nach 37b EStG?
Sachzuwendungen nach § 37b EStG sind steuerlich begünstigte Zuwendungen, die Unternehmen an ihre Mitarbeiter, Kunden oder Geschäftspartner machen. Dabei handelt es sich um Sachgeschenke oder Sachleistungen, die bis zu einem bestimmten Betrag pro Jahr steuerfrei sind. Diese Regelung soll Anreize schaffen, um die Motivation der Mitarbeiter zu steigern oder die Kundenbindung zu stärken. Zu den Sachzuwendungen zählen beispielsweise Gutscheine, Prämien, Incentives oder andere Aufmerksamkeiten in Sachform. Unternehmen können diese steuerfreien Zuwendungen als Betriebsausgaben geltend machen. **
Was sind Geschenke abzugsfähig ohne 37b EStG?
Was sind Geschenke abzugsfähig ohne 37b EStG? Geschenke an Geschäftspartner oder Kunden sind grundsätzlich bis zu einem Wert von 35 Euro pro Person und Jahr abzugsfähig, auch ohne Berücksichtigung von § 37b EStG. Diese Geschenke müssen jedoch betrieblich veranlasst sein und dürfen keine Barleistungen darstellen. Zudem müssen sie mit dem eigenen Unternehmen oder der eigenen Tätigkeit in Verbindung stehen. Es ist wichtig, dass die Geschenke ordnungsgemäß dokumentiert und verbucht werden, um steuerliche Vorteile geltend machen zu können. **
Top-Angebote
Produkte zum Begriff EStG:
-
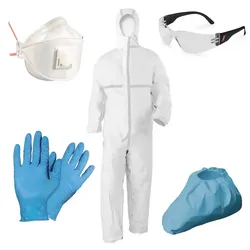
Infektions Schutzset "Prävention Plus"Infektions Schutzset „Prävention Plus“ Lieferumfang 1 Ganzkörper Einweg-Schutzanzug – PSA Cat. III – Typenklasse 5/6 – antistatisch nach EN 1149-1 1 Atemschutzmaske der Schutzklasse FFP2 – mit Ausatemventil – auch für industrielle Anwendungen geeignet 2 Paar Nitril-Einweghandschuhe – Cat. III – geprüft nach EN 374-1, EN 374-2, EN 420 und EN 455 – AQL 1,5 – puderfrei, latexfrei 1 Paar PE-Überschuhe – flüssigkeitsdicht – aus stabiler PE-Folie 1 Schutzbrille "Basic", klar Spezifikationen Einweganzug Die gelieferten Einweg-Chemikalienschutzanzüge gehören der höchsten Gefahrenkategorie III an. Somit ist diese PSA für Bereiche und Arbeiten entwickelt, bei denen sie gegen tödliche Gefahren oder ernste irreversible Gesundheitsschäden schützen soll. Alle Anzüge verfügen hierbei über einen abgedeckten Frontreißverschluss, eine eng abschließende Kapuze, sowie elastische Bündchen an den Ärmeln, den Beinen und dem Gesicht. Zertifiziert sind die Anzüge mit den Typenklassen 5/6: Die Typenklasse 5 behandelt partikeldichte Schutzanzüge gemäß der ISO 13982-1. Hier schützt der Anzug den Träger vor kleinen Partikeln, sowie Aerosole fester Chemikalien. Hierbei müssen die Overalls widerstandsfähige Eigenschaften gegenüber der Penetration von Schwebstaub bieten. Die Typenklasse 6 behandelt die Sprühdichtigkeit der Anzüge für Arbeiten mit eher geringen Risiken. So bieten die Overalls eingeschränkten Schutz gegen flüssige Aerosole, Sprays oder leichte Chemikalienspritzer. Spezifikationen Atemschutzmaske Die Atemschutzmasken des Infektions-Schutzsets sind mit der Filter-Schutzklasse FFP2 zertifiziert, welche die mittlere Klasse der regulären Atemschutzmasken bietet. Diese bietet umfassenden Schutz vor gesundheitsschädlichen und giftigen Stäuben, sowie vor Aerosolen und Rauch. Zusätzlich sind sie auch für den Umgang mit Krankheitserregern wie z.B. Bakterien, Viren und Pilzsporen zu empfehlen. Mit der Filterklasse FFP2 filtern die Masken gemäß der EN 149 94% der schädlichen Stoffe heraus, wobei die normal zulässigen Grenzwerte nicht höher als 10-fach überschritten werden dürfen. Die gelieferten Atemschutzmasken verfügen über Ausatemventile, welche einen Hitzestau im Inneren der Maske deutlich mindern und gleichzeitig für einen spürbar geringeren Ausatemwiderstand sorgen. Dank ihrer elastischen Bebänderung sitzen sie gleichzeitig sicher am Kopf. Spezifikationen Einweghandschuhe Die gelieferten Einweg-Chemieschutzhandschuhe sind, wie die Schutzanzüge, der höchsten Gefahrenkategorie III zugeordnet. Dabei bieten sie gemäß der EN 374-1 und EN 371-2 Schutz gegen gefährliche Chemikalien und Mikroorganismen. Die EN 420 regelt gleichzeitig die allgemeinen Anforderungen für Schutzhandschuhe. Zusätzlich sind sie noch mit der EN 455 zertifiziert, womit sie für medizinische Anwendungen zugelassen sind. Zum Schutz der Patienten werden die Handschuhe puderfrei geliefert. Zudem sind sie latexfrei, wodurch sie auch von Trägern mit einer Latexallergie verwendet werden können. Für einen optimalen Schutz empfiehlt es sich, beide Paar übereinander zu tragen. Spezifikationen Überschuhe Die gelieferten Überschuhe bieten umfassenden Schutz für Ihre Arbeitsschuhe. Das Obermaterial ist dabei aus einer robusten PE-Folie gefertigt, welche flüssigkeitsdicht ausgerüstet ist. Dank eines elastischen Gummizugs an der Oberseite sitzen die Überschuhe sicher an Ihren regulären Schuhen. Sonstige Eigenschaften Bitte beachten Sie, dass die Obere Abbildung in ihrer Produktauswahl beispielhaft ist. Die Sets werden aus Beständen verschiedener Marken zusammengefügt, wobei die Schutzwirkung der verwendeten Artikel stets gleichbleibt. Die Größen der Einweg-Schutzanzüge kann die Größen L, XL oder XXL umfassen. Gerne stellen wir Ihnen auch nach Wunsch ein individuelles Infektions-Schutzset zusammen. Fragen Sie gerne über unser Kontaktformular an.31,39 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Hart-im-Nehmen-Chino - 48Strapazierfähig mit Stil. Moleskin wurde einst für die Härten der industriellen Revolution erfunden - als Schutzhülle für Bergleute und Fabrikarbeiter. Geblieben sind die Widerstandskraft und Langlebigkeit, nun kommt urbane Moderne dazu: Eine Chino im entspannten Tapered Fit, mit smartem Kordelzug und feinem Innenfutter. In jedem Detail stecken Plackerei und höchste Handwerkskunst, aber das kann man bei dem mühelos-zeitlosen Auftritt schon mal vergessen.119,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Gegenhuber, Barbara: DrogenDrogen , Vorurteile, Mythen, Fakten , Sonstige > Motorkühlung , Erscheinungsjahr: 201910, Autoren: Gegenhuber, Barbara, Seitenzahl/Blattzahl: 309, Keyword: Drogenkonsum; Drogenberatung; Sozialarbeit; Soziale Probleme; Suchttherapie; Therapie, Fachkategorie: Gesellschaft und Kultur, allgemein, Warengruppe: HC/Politikwissenschaft/Soziologie/Populäre Darst., UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 211, Breite: 141, Höhe: 27, Gewicht: 493, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,24,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen § 48 ESTG und § 13 ESTG?
Der Unterschied zwischen § 48 ESTG und § 13 ESTG liegt in ihrem Anwendungsbereich. § 48 ESTG regelt die Besteuerung von Einkünften aus Kapitalvermögen, während § 13 ESTG die Besteuerung von Einkünften aus Vermietung und Verpachtung betrifft. Beide Paragraphen enthalten spezifische Regelungen und Vorschriften für die jeweiligen Einkunftsarten. **
-
Was bedeutet 37b EStG?
Was bedeutet 37b EStG? Der § 37b des Einkommensteuergesetzes regelt die Besteuerung von geldwerten Vorteilen, die Arbeitnehmer durch die private Nutzung von betrieblichen Elektro- und Hybridfahrzeugen erhalten. Diese Vorteile werden pauschal mit einem Prozent des Bruttolistenpreises pro Monat versteuert. Dadurch soll die Nutzung umweltfreundlicher Fahrzeuge gefördert werden. Arbeitnehmer können jedoch unter bestimmten Voraussetzungen eine geringere Besteuerung beantragen, wenn sie nachweisen, dass sie das Fahrzeug überwiegend dienstlich nutzen. Insgesamt soll die Regelung Anreize für die Nutzung von umweltfreundlichen Fahrzeugen im Betrieb schaffen. **
-
Wann Freistellungsbescheinigung 48b EStG?
Die Freistellungsbescheinigung nach § 48b EStG wird benötigt, um sicherzustellen, dass bei bestimmten Zahlungen keine Kapitalertragsteuer einbehalten wird. Sie dient als Nachweis dafür, dass der Empfänger steuerlich als nicht meldepflichtig gilt. Die Bescheinigung muss rechtzeitig vor der Zahlung beantragt werden, da sie für das jeweilige Kalenderjahr gilt. Es ist ratsam, die Freistellungsbescheinigung frühzeitig zu beantragen, um Verzögerungen zu vermeiden und sicherzustellen, dass sie rechtzeitig vor der Zahlung vorliegt. Letztendlich liegt es im Interesse des Zahlenden, sicherzustellen, dass die Freistellungsbescheinigung rechtzeitig vorliegt, um potenzielle Steuerprobleme zu vermeiden. **
-
Was ist 37b EStG?
Das 37b EStG bezieht sich auf die steuerliche Behandlung von Sachbezügen, die Arbeitnehmer von ihrem Arbeitgeber erhalten. Diese Sachbezüge sind bis zu einem bestimmten Betrag steuerfrei. Dazu zählen beispielsweise Gutscheine, Tankkarten oder Warengutscheine. Arbeitgeber müssen diese Sachbezüge jedoch korrekt abrechnen und versteuern, um steuerliche Konsequenzen zu vermeiden. Es ist wichtig, dass Arbeitnehmer und Arbeitgeber die Regelungen des 37b EStG genau kennen und einhalten, um steuerliche Vorteile zu nutzen und mögliche Bußgelder zu vermeiden. **
Ähnliche Suchbegriffe für EStG
-
Schack, Kerstin: Betäubungsmittel in der ApothekeBetäubungsmittel in der Apotheke , Die Pharmakotherapie mit Betäubungsmitteln ist mittlerweile zur Selbstverständlichkeit geworden, auch mit Cannabis. Indes sorgt die Vorlage eines BtM-Rezeptes noch immer für erhöhte Aufmerksamkeit in der Apotheke, denn es gelten besondere Vorgaben und Dokumentationspflichten beim Erwerb, der Lagerung und der Abgabe von Betäubungsmitteln. Für den schnellen Überblick fasst dieses Buch die wesentlichen Dinge zusammen, die es zu beachten gilt. Verständlich formuliert und übersichtlich aufbereitet richtet es sich ebenso an Pharmazeutinnen und Pharmazeuten im Praktikum, Apothekerinnen und Apotheker in den ersten Berufsjahren oder erfahrene Kolleginnen und Kollegen, die fundierte und praxisgerechte Informationen suchen, um sich im Umgang mit Betäubungsmitteln sicherer zu fühlen. Zunächst werden Verschreibung und Abgabe erläutert. Dazu zählen auch die Regelungen zur Substitution Opioidabhängiger sowie die Vorschriften, die bei der Heim- und Krankenhausversorgung einzuhalten sind. Planen Patientinnen und Patienten einen Auslandsaufenthalt und führen ihre BtM-Medikamente mit sich, sind ebenfalls gesetzliche Bestimmungen zu beachten. Ein weiteres Kapitel widmet sich dem Erwerb, der Weitergabe und der Rücknahme von Betäubungsmitteln. Weitere Punkte sind Vernichtung, Entsorgung, Aufbewahrung, Sicherung sowie die Untersuchung von Suchtstoffen. Muster-Verordnungen zeigen abschließend, wie Stolperfallen schnell erkannt werden können und der BtM-Rezept-Check zur Routine wird. Die Leitlinie der Bundesapothekerkammer "Herstellung und Abgabe der Betäubungsmittel zur Opioidsubstitution", der Kommentar hierzu sowie mehrere Arbeitshilfen runden das Praxiswerk ab. Kerstin Schack studierte in Saarbrücken Pharmazie und arbeitete von 1998 bis 2013 in öffentlichen Apotheken. Seit 2003 ist sie hauptamtliche Amtsapothekerin in Nordrhein-Westfalen und ist seit 2020 Mitglied des Vorstandes der Arbeitsgemeinschaft der Pharmazieräte Deutschlands (APD). Zusätzlich ist sie als Prüferin im Dritten Abschnitt der Pharmazeutischen Prüfung tätig. , Sonstige > Autopflege & Aufbereitung , Auflage: 12., überarbeitete Auflage 2023, Erscheinungsjahr: 202308, Produktform: Geheftet, Autoren: Schack, Kerstin, Auflage: 23012, Auflage/Ausgabe: 12., überarbeitete Auflage 2023, Seitenzahl/Blattzahl: 69, Keyword: Abgabe; Abhängiger; Apotheke; Betäubungsmittel; BtM; BtM-Fertigarzneimittel; Cannabis; Dokumentation; Entsorgung; Erwerb; Fentanylpflastern; Govi; Heimversorgung; Höchtsmengen; Krankenhausversorgung; Lagerung; Rücknahme; Substitution; Vernichtung; Weitergabe, Fachschema: Anästhesie - Betäubungsmittel~Narkose~Apotheke - Apotheker~Arznei / Arzneimittellehre~Pharmakologie~Arzneiverordnung~Rezept (Arzneiverordnung)~Verordnung (Arzneiverordnung)~Verschreibung (Arznei), Fachkategorie: Pharmakologie, Warengruppe: HC/Pharmazie/Pharmakologie/Toxikologie, Fachkategorie: Pharmazie, Apotheke, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Govi Verlag, Verlag: Govi Verlag, Verlag: Avoxa - Mediengruppe Deutscher Apotheker GmbH, Länge: 296, Breite: 208, Höhe: 7, Gewicht: 262, Produktform: Geheftet, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger: 2443149, Vorgänger EAN: 9783774115439 9783774114036 9783774113152 9783774112254 9783774111707, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hart-im-Nehmen-Chino - 52Strapazierfähig mit Stil. Moleskin wurde einst für die Härten der industriellen Revolution erfunden - als Schutzhülle für Bergleute und Fabrikarbeiter. Geblieben sind die Widerstandskraft und Langlebigkeit, nun kommt urbane Moderne dazu: Eine Chino im entspannten Tapered Fit, mit smartem Kordelzug und feinem Innenfutter. In jedem Detail stecken Plackerei und höchste Handwerkskunst, aber das kann man bei dem mühelos-zeitlosen Auftritt schon mal vergessen.119,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Hart-im-Nehmen-Chino - 54Strapazierfähig mit Stil. Moleskin wurde einst für die Härten der industriellen Revolution erfunden - als Schutzhülle für Bergleute und Fabrikarbeiter. Geblieben sind die Widerstandskraft und Langlebigkeit, nun kommt urbane Moderne dazu: Eine Chino im entspannten Tapered Fit, mit smartem Kordelzug und feinem Innenfutter. In jedem Detail stecken Plackerei und höchste Handwerkskunst, aber das kann man bei dem mühelos-zeitlosen Auftritt schon mal vergessen.119,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Hart-im-Nehmen-Chino - 106Strapazierfähig mit Stil. Moleskin wurde einst für die Härten der industriellen Revolution erfunden - als Schutzhülle für Bergleute und Fabrikarbeiter. Geblieben sind die Widerstandskraft und Langlebigkeit, nun kommt urbane Moderne dazu: Eine Chino im entspannten Tapered Fit, mit smartem Kordelzug und feinem Innenfutter. In jedem Detail stecken Plackerei und höchste Handwerkskunst, aber das kann man bei dem mühelos-zeitlosen Auftritt schon mal vergessen.119,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Was fällt unter 35a EStG?
Unter 35a EStG fällt die Förderung der Elektromobilität in Form von Steuererleichterungen. Konkret bedeutet das, dass Arbeitgeber ihren Mitarbeitern steuerfreie Vorteile für die Nutzung von Elektro- und Hybridfahrzeugen gewähren können. Dazu zählen beispielsweise die Überlassung von Ladestationen, die Übernahme von Stromkosten für das Laden des Dienstfahrzeugs oder auch die Bereitstellung von Jobtickets für den öffentlichen Nahverkehr. Diese Maßnahmen sollen Anreize schaffen, um den Umstieg auf umweltfreundliche Verkehrsmittel zu fördern und die CO2-Emissionen im Verkehrssektor zu reduzieren. **
-
Wer braucht eine Freistellungsbescheinigung 48 EStG?
Eine Freistellungsbescheinigung nach § 48 EStG wird benötigt, wenn ein Auftraggeber Zahlungen an einen Auftragnehmer leistet, der selbstständig tätig ist. Der Auftragnehmer kann diese Bescheinigung beantragen, um zu belegen, dass er von der Abführung von Steuern befreit ist. Dies ist insbesondere relevant, um eine Doppelbesteuerung zu vermeiden. Ohne Freistellungsbescheinigung müsste der Auftraggeber die Steuern einbehalten und an das Finanzamt abführen. In vielen Fällen wird die Freistellungsbescheinigung daher als Nachweis der steuerlichen Unbedenklichkeit benötigt. **
-
Was sind sachzuwendungen nach 37b EStG?
Sachzuwendungen nach § 37b EStG sind steuerlich begünstigte Zuwendungen, die Unternehmen an ihre Mitarbeiter, Kunden oder Geschäftspartner machen. Dabei handelt es sich um Sachgeschenke oder Sachleistungen, die bis zu einem bestimmten Betrag pro Jahr steuerfrei sind. Diese Regelung soll Anreize schaffen, um die Motivation der Mitarbeiter zu steigern oder die Kundenbindung zu stärken. Zu den Sachzuwendungen zählen beispielsweise Gutscheine, Prämien, Incentives oder andere Aufmerksamkeiten in Sachform. Unternehmen können diese steuerfreien Zuwendungen als Betriebsausgaben geltend machen. **
-
Was sind Geschenke abzugsfähig ohne 37b EStG?
Was sind Geschenke abzugsfähig ohne 37b EStG? Geschenke an Geschäftspartner oder Kunden sind grundsätzlich bis zu einem Wert von 35 Euro pro Person und Jahr abzugsfähig, auch ohne Berücksichtigung von § 37b EStG. Diese Geschenke müssen jedoch betrieblich veranlasst sein und dürfen keine Barleistungen darstellen. Zudem müssen sie mit dem eigenen Unternehmen oder der eigenen Tätigkeit in Verbindung stehen. Es ist wichtig, dass die Geschenke ordnungsgemäß dokumentiert und verbucht werden, um steuerliche Vorteile geltend machen zu können. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.